Sunday 8 November 2026
Dagens namn:
| Bolag | Pris, en gång | Barnet skyddat från | Gäller till |
|---|---|---|---|
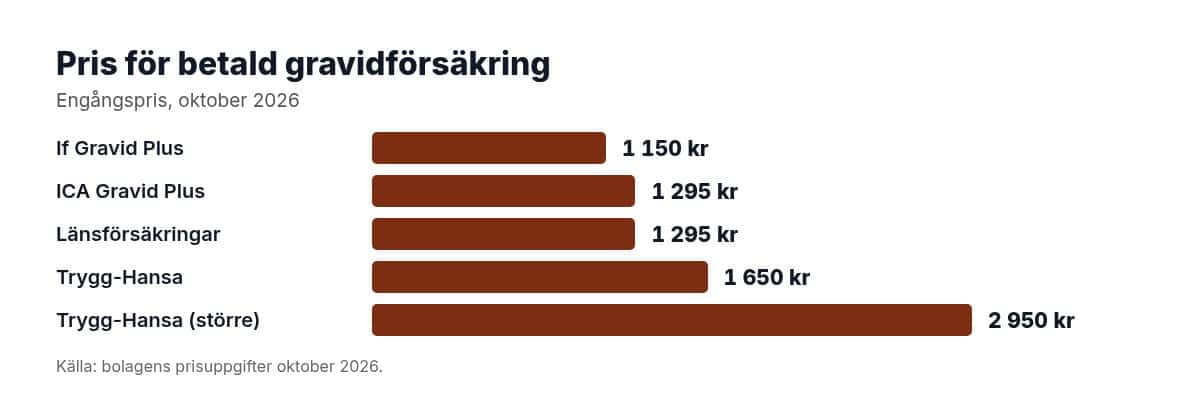
| If, Gravidförsäkring Plus | 1 150 kr | vecka 22+0 | barnet är 6 månader |
| Folksam, utökat skydd | visas i prisberäkningen (10 % rabatt med hemförsäkring i Folksam) | vecka 23 | barnets sexmånadersdag |
| Trygg-Hansa, mellan eller stor | 1 650 eller 2 950 kr | vecka 23 (22+0) | 6 månader efter förlossningen |
| ICA Försäkring, Gravid Plus | 1 295 kr | vecka 22 | barnet fyller 6 månader |
| Länsförsäkringar, Gravidförsäkring | 1 295 kr | vecka 22+0 | barnets halvårsdag |
Kort svar
Teckna och betala en betald gravidförsäkring före rutinultraljudet i vecka 18–20 – det som syns på ultraljudet ersätts inte i efterhand. Bland de betalda alternativen kostar If Gravidförsäkring Plus 1 150 kr, ICA Försäkring Gravid Plus och Länsförsäkringar 1 295 kr och Trygg-Hansa 1 650 eller 2 950 kr (engångspris, oktober 2026). Gratisvarianterna täcker bara olycksfall och dödsfall. Det är den betalda varianten som ger diagnosersättning (50 000 kr hos If, Folksam och ICA) om barnet föds med en sjukdom i villkoren. Teckna sedan barnförsäkring direkt när ni kommit hem från BB.
En gravidförsäkring skyddar både den gravida och barnet under graviditeten och fram till att barnet är ungefär sex månader. Nästan alla bolag har en gratis grundvariant, men enligt Konsumenternas ger den bara ersättning vid olycksfall och dödsfall (dödsfallsbelopp 10 000–50 000 kr). Komplikationer som foglossning och bristningar räknas inte som olycksfall.
Den betalda varianten är den som skyddar barnet mot sjukdom. Du svarar inte på några hälsofrågor, och du får teckna flera gravidförsäkringar och få ersättning från alla.
Försäkringsbolagen ersätter inte sjukdomar där symtomen visade sig innan försäkringen började gälla – det räcker att något syntes på ultraljud eller fostervattenprov. If kräver att den utökade gravidförsäkringen är betald senast dagen innan upptäckten görs, och Trygg-Hansas börjar gälla dagen efter betalning.
Konsumenternas råd är därför att välja och betala gravidförsäkringen före rutinultraljudet i vecka 18–20. Det finns inget att vinna på att vänta.
Så tidigt som möjligt, och senast innan rutinultraljudet.
Beloppen är låga jämfört med en barnförsäkring, men diagnosersättningen går inte att få på annat sätt – en barnförsäkring ersätter inte medfödda sjukdomar som redan är konstaterade vid födseln.
Den gratis varianten skyddar mot olycksfall. Det är den betalda som skyddar barnet mot sjukdom.
| Gratis gravidförsäkring | Betald gravidförsäkring | |
|---|---|---|
| Pris | 0 kr | 1 150–2 950 kr engång |
| Olycksfall | Ja | Ja |
| Dödsfallsbelopp | 10 000–50 000 kr | Ja |
| Diagnosersättning för barnet | Nej | Ja, t.ex. 50 000 kr |
| Komplikationer för den gravida | Nej | Ja, oftast 1 000–6 000 kr |
| Sjukhusvistelse | Nej | 200–250 kr per dag |
| Krisstöd | Ibland | Ja hos flera bolag |
Fördelar med betald variant
Nackdelar
Gravidförsäkringen övergår aldrig automatiskt i en barnförsäkring. Barnförsäkring kan tecknas när barnet har fått personnummer och ni har lämnat BB – gör det så snart ni kommit hem. Varje vecka ökar risken att något hinner visa sig, och då kan bolaget undanta det eller neka. Vissa bolag låter dig teckna utan hälsofrågor om du haft gravidförsäkring hos dem.
| Bolag | Försäkringsbelopp | Pris |
|---|---|---|
| Folksam | 740 000 kr | 140 kr/mån |
| Länsförsäkringar | 592 000 kr | 152 kr/mån |
| Dina Försäkringar | 800 000 kr | 159 kr/mån |
| If | 500 000 kr | 161 kr/mån |
| ICA Försäkring | 903 000 kr | 178 kr/mån |
| Trygg-Hansa | 1 200 000 kr | 193 kr/mån |
Gravidförsäkringen är ett kortsiktigt skydd under graviditeten; barnförsäkringen skyddar barnet resten av uppväxten.
| Gravidförsäkring | Barnförsäkring | |
|---|---|---|
| Tecknas | Under graviditeten, helst före v. 18 | När barnet har personnummer |
| Gäller | Till ca 6 månader efter födseln | Till 25–26 år hos de flesta bolag |
| Pris | 0–2 950 kr engång | 140–193 kr/mån i jämförelsen |
| Diagnosersättning | Ja (betald variant) | Ja, oftast högre belopp |
| Invaliditet | Begränsat | Huvudsakligt skydd, 500 000–1 200 000 kr |
| Hälsofrågor | Nej | Ibland – därför ska den tecknas tidigt |
Bestäm om ni vill ha diagnosskydd, jämför sedan pris och bonus mot barnförsäkringen.
Genom att följa Placera.se’s expertråd kan du göra ett mer välgrundat val. De rekommenderar att särskilt undersöka vad försäkringen täcker gällande allvarliga komplikationer och hur ersättningen betalas ut.
Enligt Barnlandet är det också viktigt att överväga om försäkringen ger möjlighet till krisstöd och rådgivning, vilket kan vara värdefullt vid oväntade situationer.
Så viktar vi kriterierna:
Så har vi gjort: Priser och villkor kommer från bolagens egna sidor (16 och 28 oktober 2026) och Konsumenternas Försäkringsbyrås jämförelse, sammanställda av Granska.se. Vi jämför betalda varianter eftersom gratisvarianterna inte skyddar barnet mot sjukdom.
Oberoende: Ekonominu har inget samarbete med försäkringsbolagen i jämförelsen.
Det beror på vad du prioriterar. If Gravidförsäkring Plus är billigast av de betalda (1 150 kr) med 50 000 kr i diagnosersättning; Folksam och ICA ger samma diagnosersättning och högre invaliditetsbelopp.
Så tidigt som möjligt och senast före rutinultraljudet i vecka 18–20. Det som upptäcks innan försäkringen gäller ersätts inte.
En betald gravidförsäkring kostar 1 150–2 950 kr som engångspremie (oktober 2026). Grundvarianten är gratis.
Det finns ingen enskild vinnare. If Gravidförsäkring Plus är billigast i jämförelsen (1 150 kr), medan Folksam, ICA och If ger 50 000 kr i diagnosersättning. Välj den du kan betala före vecka 18–20 och kombinera gärna med barnförsäkring hos samma bolag.
Du kan oftast teckna fram till slutet av graviditeten, men det som redan upptäckts eller syns på ultraljud ersätts inte.
Ja, och du kan få ersättning från alla.
Den betalda varianten ger skydd för medfödda diagnoser som en barnförsäkring inte täcker. Många väljer därför att ha den.
Den gäller till barnet är ungefär sex månader och övergår inte i en barnförsäkring – teckna barnförsäkring separat direkt efter BB.