Saturday 31 October 2026
Dagens namn:
Att investera i bitcoin handlar mindre om att hitta rätt dag att köpa och mer om sex beslut som du fattar en gång: varför, hur mycket, var, på vilket konto, hur du köper och när du säljer. Den här guiden går igenom dem i den ordningen, med siffror från 2026.
Bitcoin är en digital tillgång som registreras i en öppen databas, blockkedjan. Den uppdateras av tusentals datorer runt om i världen i stället för av en bank. Nya bitcoin skapas genom så kallad mining, där datorer tävlar om att lägga till nästa block och får en belöning för det. Belöningen halveras vart 210 000:e block, ungefär vart fjärde år. Därför kommer det aldrig att finnas fler än 21 miljoner bitcoin.
Priset bestäms helt av utbud och efterfrågan på de börser där bitcoin handlas, dygnet runt. Det finns ingen vinst, ingen utdelning och inget bokfört värde att jämföra med, till skillnad från aktier. Det gör att priset kan röra sig med 10 % på en dag utan nyheter. Den som förstår det blir mindre överraskad av svängningarna.
| Ord | Betyder |
|---|---|
| ETP | Exchange traded product: börshandlat värdepapper som följer priset på en tillgång |
| Fysiskt backad | Emittenten äger motsvarande mängd bitcoin hos en förvarare |
| Halvering | Belöningen för nya block halveras, senast i april 2024 |
| MiCA | EU:s regelverk för kryptotillgångar. Tillstånd krävs sedan 1 juli 2026 |
| Spread | Skillnaden mellan köp- och säljkurs, en dold kostnad per affär |
| Återställningsfras | 12–24 ord som ger åtkomst till en egen plånbok. Den som har orden äger mynten |
| Schablonskatt | Skatt på ISK som räknas på kontots värde, inte på vinsten |
| Satoshi | Den minsta enheten, 0,00000001 bitcoin. Du kan köpa delar av en bitcoin |
Ekonominus förklaringar.
Det finns tre argument som ofta används för bitcoin. Det första är att utbudet är begränsat till 21 miljoner, och att nyutgivningen halveras ungefär vart fjärde år; senast i april 2024. Det andra är att allt fler institutioner äger bitcoin via börshandlade produkter sedan USA godkände spot-ETF:er i januari 2024. Det tredje är att bitcoin inte styrs av någon centralbank.
Argumenten emot är minst lika viktiga, och det är dem Google-användare frågar efter när de skriver “varför ska man inte investera i bitcoin”. Bitcoin ger inget kassaflöde: ingen utdelning, ingen ränta, ingen vinst. Värdet bygger helt på vad nästa köpare är beredd att betala. Svängningarna är extrema, som tabellen nedan visar. Och Finansinspektionen anser att krypto inte passar de flesta konsumenter.
| Period | Från topp till botten | Tid till ny topp |
|---|---|---|
| 2013–2015 | ca −85 % | ca 3 år |
| Dec 2017–dec 2018 | ca −84 % | ca 3 år |
| Nov 2021–nov 2022 | ca −77 % | ca 2,5 år |
| Senaste 12 mån till sep 2026 | ca −26 % (VanEck VBTC, NAV) | – |
Avrundade historiska kursdata i USD. VanEck VBTC faktablad sep 2026. Historik är ingen garanti.
Fråga dig själv: klarar jag att se 100 000 kr bli 20 000 kr utan att sälja? Om svaret är nej är andelen för stor.
Det finns ingen officiell regel, men en vanlig tumregel bland dem som alls föreslår bitcoin är 1–5 % av det långsiktiga sparandet. Det är så lite att ett totalras inte ändrar din ekonomi, men tillräckligt för att märkas om priset stiger kraftigt.
| Totalt sparande | 1 % | 3 % | 5 % | Förlust om bitcoin −80 % vid 5 % |
|---|---|---|---|---|
| 100 000 kr | 1 000 kr | 3 000 kr | 5 000 kr | −4 000 kr |
| 500 000 kr | 5 000 kr | 15 000 kr | 25 000 kr | −20 000 kr |
| 1 000 000 kr | 10 000 kr | 30 000 kr | 50 000 kr | −40 000 kr |
Räkneexempel.
Ha buffert och höga lån först. Har du ingen buffert på två till tre månadslöner, eller ett kortlån med tvåsiffrig ränta, är det bättre att börja där. Att betala av ett lån med 15 % ränta är en garanterad avkastning på 15 %, och den kan bitcoin aldrig erbjuda.
Det finns tre vägar: en bitcoin-ETP via din vanliga nätmäklare, bitcoin på en kryptoplattform med MiCA-tillstånd, eller bitcoin i en egen plånbok. Prisrisken är densamma i alla tre. Det som skiljer är skatt, kostnader och hur mycket du själv ansvarar för.
Du köper ett värdepapper som följer bitcoin, på ISK hos Avanza eller Nordnet. Billigast från 0,10–0,25 % per år. Inga privata nycklar.
Du äger bitcoin hos en MiCA-licensierad aktör, till exempel Safello (3,49 % per köp under 150 000 kr/år). Du betalar 30 % skatt på vinsten och redovisar på K4.
Full kontroll och inget motpartsberoende, men du ansvarar själv för återställningsfrasen. Tappar du den går pengarna inte att få tillbaka.
För de flesta som vill investera i bitcoin snarare än använda det är ETP-vägen det rimliga förstahandsvalet. Bland de svenska alternativen finns Virtune Bitcoin Prime (VIRBTCP) i kronor på Nasdaq Stockholm, med 0,25 % i årsavgift. Bitcoinen förvaras hos Coinbase Custody. Virtune visar konkret hur man går till väga för att investera i bitcoin via Avanza. Billigare i ren avgift är 21Shares CBTC (0,10 %) och Bitwise BTC1 (0,05 % till och med 2026). Kontrollera då i vilken valuta din mäklare handlar dem.
| ISK | Aktie- och fondkonto | Direktägd bitcoin | |
|---|---|---|---|
| Skatt 2026 | 1,065 % av kapital över 300 000 kr | 30 % på vinst | 30 % på vinst |
| Förlust | Inte avdragsgill | 70 % avdragsgill mot kapitalinkomster | 70 % avdragsgill |
| Deklaration | Ingen | K4 (förifylld) | K4 avsnitt D, egen beräkning |
| Passar när | Du räknar med uppgång eller vill ha det enkelt | Du räknar med förlust eller en låg uppgång | Du vill äga och använda bitcoin |
Skatteverket 2026 · Skatteverket kryptovalutor
ISK är förmånligt om bitcoin stiger. Fribeloppet på 300 000 kr gör dessutom att mindre sparare inte betalar någon skatt alls 2026. Depå är bara bättre om du räknar med att förlora, och den som investerar brukar inte räkna med det.
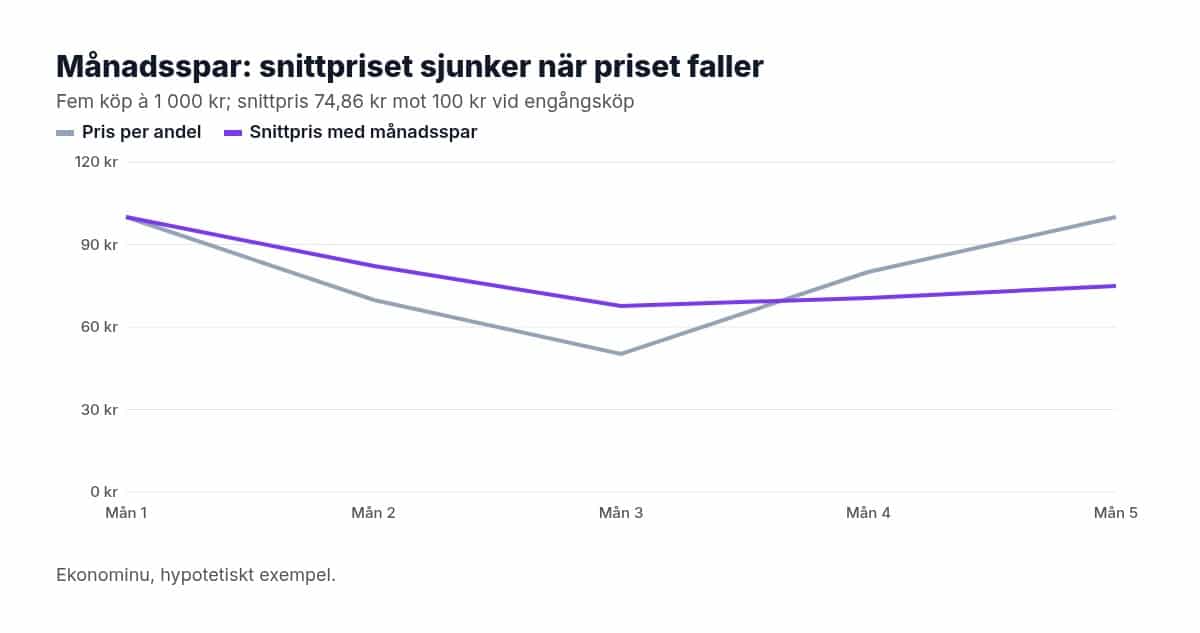
Månadssparande, eller dollar cost averaging, sprider köpen över tid. Du köper då fler andelar när priset är lågt och färre när det är högt. Det maximerar inte avkastningen, men det minskar risken att köpa allt precis på en topp, och för bitcoin är det risken som spelar störst roll.
| Månad | Pris per andel (exempel) | Köp 1 000 kr ger | Ackumulerat |
|---|---|---|---|
| 1 | 100 kr | 10,0 andelar | 10,0 |
| 2 | 70 kr | 14,3 | 24,3 |
| 3 | 50 kr | 20,0 | 44,3 |
| 4 | 80 kr | 12,5 | 56,8 |
| 5 | 100 kr | 10,0 | 66,8 |
Hypotetiskt exempel. Snittpris 74,86 kr mot 100 kr vid en klumpinsättning i månad 1.
I exemplet har månadsspararen 66,8 andelar för 5 000 kr, alltså ett snittpris på 74,86 kr. Den som köpte allt i månad 1 har 50 andelar. När priset är tillbaka på 100 kr är månadsspararen 34 % på plus och klumpköparen på noll. Går priset i stället rakt upp vinner klumpköpet. Ingen vet i förväg vilket som händer, och därför väljer många det jämnare alternativet. Tänk på courtaget: med 19 kr i minimicourtage bör varje köp vara minst några tusen kronor.
Det är beslutet som nästan alla hoppar över, och därför säljer många i panik på botten eller aldrig alls. Bestäm en regel innan du köper:
En ombalansering på ISK kostar ingen skatt. Det gör regeln billig att följa, vilket talar ytterligare för ISK. På depå eller med direktägd bitcoin utlöser varje försäljning skatt på vinsten. Där kan det vara klokare att ombalansera genom att styra nya insättningar till andra tillgångar i stället för att sälja.
De flesta kryptobedrägerier följer samma mönster: någon hör av sig först, lovar en hög och säker avkastning och ber dig installera en app eller ett fjärrstyrningsprogram. Kontrollera alltid aktören på FI:s varningslista.
| Beslut | Mitt svar (exempel) |
|---|---|
| Varför | Liten, långsiktig del av sparandet; jag accepterar att den kan bli värd noll |
| Andel | 3 % av sparandet, max 6 % |
| Var | Bitcoin-ETP med låg avgift och fysisk backning |
| Konto | ISK |
| Hur | 3 000 kr varannan månad, samma datum |
| Sälj | Ombalansera i januari varje år; sälj inte vid ras |
Fyll i din egen version och spara den.
Bestäm andel (ofta 1–5 % av sparandet), välj väg (ETP via nätmäklare, kryptoplattform eller egen plånbok), välj konto (ISK passar de flesta), köp gärna månadsvis och bestäm i förväg när du säljer.
Bitcoin ger inget kassaflöde, har fallit 75–85 % flera gånger och kan i värsta fall bli värdelöst. FI anser att krypto är olämpligt för de flesta konsumenter. Investera bara pengar du klarar dig utan.
Det finns ingen regel, men 1–5 % av det långsiktiga sparandet är vanligt bland dem som alls föreslår bitcoin. Buffert och dyra lån bör komma först.
Ja, via bitcoin-ETP:er som kan ligga på ISK. Du äger ett värdepapper som följer priset, inte själva bitcoinen.
För de flesta som vill ha krypto är bitcoin kärnan, eventuellt kompletterad med ether. Mindre mynt svänger mer och har dyrare produkter. Ingen kan säga vilken som stiger mest.
Ingen vet. Priset har haft flera stora ras och återhämtningar. Månadssparande gör tidpunkten mindre viktig.